Czy można zmienić program księgowy w trakcie roku?
Tak. Ustawa o rachunkowości nie zabrania zmiany programu w trakcie roku, ale wymaga ciągłości zapisów. Zapisy w dzienniku muszą być kolejno numerowane, a obroty liczone w sposób ciągły (art. 14 ust. 2). Zestawienie obrotów i sald pokazuje salda otwarcia oraz obroty za miesiąc i narastająco od początku roku (art. 18 ust. 1). Nowy program musi więc znać rok od stycznia.
Zmienia się też dokumentacja zasad rachunkowości. Opis systemu informatycznego zawiera wersję oprogramowania i datę rozpoczęcia jego eksploatacji, a kierownik jednostki aktualizuje go na piśmie (art. 10 ust. 1 pkt 3 lit. c i ust. 2). Ustawa nie wymaga zgłaszania samej zmiany programu do urzędu skarbowego.
Kiedy najlepiej zmienić program księgowy
Najprościej od 1 stycznia. Stary program zamyka rok, a nowy zaczyna od bilansu otwarcia równego bilansowi zamknięcia (art. 5 ust. 1). Zamknięcie roku, sprawozdanie, deklaracje roczne i JPK_CIT za ten rok powstają jednak jeszcze w starym programie, więc musi on działać co najmniej do ich wysłania.
W trakcie roku zmieniaj program od początku miesiąca, najlepiej po zamknięciu kwartału. Unikasz wtedy dzielenia miesiąca, a ostatni JPK_V7 ze starego programu i pierwszy z nowego obejmują pełne okresy. Najgorszy moment to okres sprawozdań rocznych i urlopów osób z księgowości.
Bilans otwarcia i obroty od początku roku
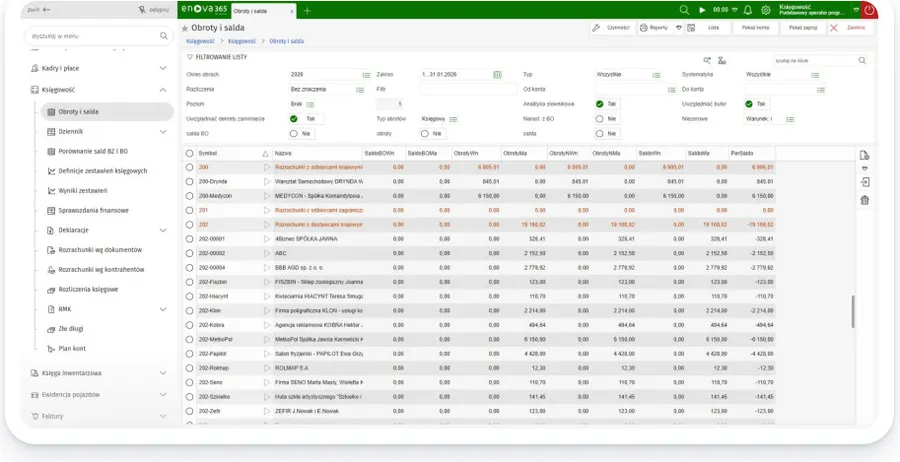
Przy zmianie w trakcie roku do nowego programu trafia bilans otwarcia na 1 stycznia i obroty za miesiące przed zmianą. Rozrachunki przenosimy dokumentami, a nie jednym saldem, żeby dało się rozliczać płatności. Na koniec porównujemy zestawienie obrotów i sald z obu programów.
Firmom, które wysyłają za ten rok JPK_KR_PD, przenosimy zapisy od stycznia. Plik obejmuje cały rok, a zapisy od 2026 r. mają dane dodatkowe, m.in. NIP kontrahenta, numer KSeF faktury i znaczniki kont. Gdzie tego obowiązku nie ma, można przenieść obroty miesięczne kont zbiorczo, a szczegółowe zapisy zostawić w starym programie. Ten wariant zawsze uzgadniamy z głównym księgowym.
JPK_V7, JPK_CIT i JPK na żądanie
Dlatego stary program powinien umieć wygenerować pliki JPK za lata, których zobowiązania jeszcze się nie przedawniły. Faktur ustrukturyzowanych z KSeF ten obowiązek nie obejmuje (art. 193a § 1a).
- JPK_V7: składasz go za miesiąc lub kwartał, więc stary program wysyła ostatni okres przed zmianą, a nowy kolejne. Korekty okresów sprzed zmiany robisz tam, gdzie jest ich ewidencja
- JPK_CIT (JPK_KR_PD; z JPK_ST_KR za lata 2026–2028 zwalnia rozporządzenie z 29 października 2026 r., Dz.U. 2026 poz. 1444): jeden plik za cały rok, do końca siódmego miesiąca po jego zakończeniu (art. 9 ust. 1c ustawy o CIT). Za 2026 r. wysyłają go podatnicy CIT składający JPK_V7 (najwięksi już za 2025 r.), za 2027 r. pozostali
- KPiR i ryczałt: JPK_PKPiR lub JPK_EWP oraz JPK_ST, też za cały rok, w terminie zeznania. Za 2026 r. wysyłają je składający JPK_V7M, za 2027 r. pozostali
- JPK na żądanie: urząd może zażądać ksiąg w strukturze JPK za wskazany okres (art. 193a § 1 Ordynacji podatkowej), także za lata sprzed zmiany
Środki trwałe
Każdą kartotekę przenosimy z wartością początkową, umorzeniem bilansowym i podatkowym, metodą i stawką, datą przyjęcia oraz numerem inwentarzowym. Metodę amortyzacji wybraną dla środka trwałego stosuje się do jego pełnego zamortyzowania (art. 16h ust. 2 ustawy o CIT, art. 22h ust. 2 ustawy o PIT), więc nowy program musi ją kontynuować.
Odpisy za miesiące przed zmianą zostają w starym programie, a pierwszy odpis w nowym porównujemy z planem amortyzacji. Podatnicy CIT za lata 2026–2028 nie wysyłają JPK_ST_KR (Dz.U. 2026 poz. 1444), ale firmy na KPiR i ryczałcie wysyłają JPK_ST, a dane o nabyciu i przyjęciu środka trwałego będą potrzebne także w późniejszych plikach, więc warto je uzupełnić przy migracji.
Kadry i płace w trakcie roku
Płace najbardziej zależą od danych z początku roku. Zaliczkę na podatek liczy się od dochodu uzyskanego od początku roku od danego płatnika, a od niego zależy, od którego miesiąca zaliczka rośnie z 12% do 32% (art. 32 ust. 2 ustawy o PIT). Roczny limit podstawy składek emerytalnej i rentowych, czyli 30-krotność, też liczy się od stycznia. Roczny PIT-11 obejmuje cały rok.
- przychody, składki i zaliczki od stycznia dla każdej osoby
- historia płac z co najmniej 12 miesięcy, bo z niej liczy się podstawa zasiłku chorobowego
- limity urlopów i urlopy wykorzystane w tym roku
- stałe składniki wynagrodzeń, PPK i potrącenia
- pierwsza lista płac policzona w obu programach i porównana
KSeF po zmianie programu
Faktury ustrukturyzowane są przechowywane w KSeF przez 10 lat od końca roku wystawienia (art. 112aa ust. 1 ustawy o VAT). Nowy program pobierze więc faktury zakupu za wybrany zakres dat, a zakupy sprzed zmiany nie zginą. Połączenie z KSeF ustawiasz w nowym programie tokenem albo certyfikatem KSeF, a uprawnienia nadane w KSeF zostają bez zmian.
Faktura ma kolejny numer w ramach serii, który jednoznacznie ją identyfikuje (art. 106e ust. 1 pkt 2 ustawy o VAT). Ustal więc, od jakiego numeru nowy program kontynuuje serię albo czy zaczynasz nową. Od 1 stycznia 2027 r. czynni podatnicy VAT podają w tytule przelewu numer KSeF faktury, więc sprawdź, czy nowy program go obsługuje.
Archiwum starego programu
Księgi prowadzone komputerowo wymagają oprogramowania, które pozwala uzyskać z nich czytelne informacje przez wydruk albo zapis na nośniku (art. 13 ust. 3 ustawy o rachunkowości). Księgi przechowujesz co najmniej 5 lat od początku roku następującego po roku, którego dotyczą, a dokumentację dawnych zasad rachunkowości 5 lat od upływu jej ważności (art. 74 ust. 2 i 3). Podatkowo liczy się przedawnienie: zwykle 5 lat od końca roku, w którym minął termin płatności podatku (art. 70 § 1 i art. 86 § 1 Ordynacji podatkowej).
- zachowaj dostęp do starego programu albo kopię bazy z możliwością odczytu
- wydrukuj lub zapisz na trwałym nośniku księgi za zamknięte lata
- przygotuj pliki JPK za okresy, których zobowiązania się nie przedawniły
- przy programie w subskrypcji pamiętaj, że po końcu umowy dostęp wygasa
- zachowaj karty wynagrodzeń przez okres wymagany przepisami emerytalnymi, rentowymi i podatkowymi, nie krócej niż 5 lat
Zmiana programu księgowego krok po kroku
Do dnia startu firma pracuje w starym programie. Przy pierwszym zamknięciu miesiąca, pierwszej liście płac i pierwszym JPK jesteśmy przy księgowości.
- wybierz dzień startu: 1 stycznia albo początek miesiąca
- ustal zakres: zapisy czy obroty od stycznia, rozrachunki, środki trwałe, płace
- zmapuj plan kont i zaktualizuj dokumentację zasad rachunkowości
- zrób migrację testową i porównaj zestawienie obrotów i sald
- przeszkol księgowość i kadry na danych z migracji testowej
- zamknij ostatni miesiąc i wyślij ostatni JPK_V7 ze starego programu
- przenieś dane docelowe, ustaw KSeF, bank i numerację
- zamknij pierwszy miesiąc w nowym programie i sprawdź JPK_V7
- zabezpiecz archiwum starego programu
Zmiana systemu: przejście na enova365 lub Comarch ERP Optima →
Na jaki program i z jakiego
Przenosimy księgowość do Comarch ERP Optima i enova365 z każdego programu, z którego da się wyeksportować dane: z Symfonii, Subiekta, WAPRO, Rachmistrza i Rewizora, programów do faktur online i innych systemów ERP. Optima dobrze sprawdza się w małych i średnich firmach oraz biurach rachunkowych, a enova365 w firmach średnich i dużych oraz w grupach spółek.
Najczęstsze pytania
Czy można zmienić program księgowy w trakcie roku?
Tak. Przepisy wymagają tylko ciągłości: dziennik i zestawienie obrotów i sald muszą obejmować cały rok, więc nowy program dostaje bilans otwarcia i obroty od stycznia.
Kiedy najlepiej zmienić program księgowy?
Od 1 stycznia, bo nowy program zaczyna od bilansu otwarcia. W trakcie roku najlepiej od początku miesiąca, po zamknięciu kwartału i z dala od sprawozdań rocznych.
Czy zmianę programu księgowego trzeba zgłosić do urzędu skarbowego?
Ustawa o rachunkowości nie wymaga zgłaszania samej zmiany programu. Trzeba zaktualizować dokumentację zasad rachunkowości: opis systemu z wersją programu i datą rozpoczęcia jego eksploatacji (art. 10).
Czy trzeba przenosić wszystkie zapisy od początku roku?
Firmom wysyłającym za ten rok JPK_KR_PD przenosimy zapisy od stycznia, bo plik obejmuje cały rok. Pozostałe mogą przenieść obroty miesięczne zbiorczo, w uzgodnieniu z głównym księgowym.
Co z JPK_CIT przy zmianie programu w trakcie roku?
JPK_KR_PD wysyła się raz za cały rok, do końca siódmego miesiąca po jego zakończeniu (JPK_ST_KR za lata 2026–2028 nie trzeba wysyłać – Dz.U. 2026 poz. 1444). Dlatego cały rok powinien być w jednym programie, z danymi dodatkowymi, np. numerem KSeF faktury.
Co z płacami przy zmianie programu w trakcie roku?
Przenosimy przychody, składki i zaliczki od stycznia, historię płac z co najmniej 12 miesięcy i wykorzystane urlopy. Od nich zależą próg podatkowy, limit 30-krotności, zasiłki i roczny PIT-11.
Jak długo trzeba mieć dostęp do starego programu?
Księgi przechowujesz co najmniej 5 lat od początku roku po roku, którego dotyczą, a podatkowo do przedawnienia. Przez ten czas musisz umieć je odczytać i wygenerować JPK.
Czy faktury z KSeF trzeba przenosić do nowego programu?
Nie trzeba ich kopiować ręcznie. KSeF przechowuje je 10 lat, więc nowy program pobierze faktury zakupu za wybrany zakres dat.